Domain immobilienkredit24.com kaufen?
Wir ziehen mit dem Projekt
immobilienkredit24.com um.
Sind Sie am Kauf der Domain
immobilienkredit24.com interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienkredit24.com kaufen?
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
Was bedeutet historische Einordnung?
Historische Einordnung bezieht sich auf die Platzierung eines Ereignisses, einer Person oder einer Entwicklung in den Kontext der Geschichte. Dabei werden Faktoren wie Zeit, Ort, politische, soziale und kulturelle Rahmenbedingungen berücksichtigt, um das Verständnis und die Interpretation des Geschehens zu vertiefen. Die historische Einordnung ermöglicht es, Zusammenhänge herzustellen und die Bedeutung eines Ereignisses im größeren historischen Kontext zu verstehen. **

Ähnliche Suchbegriffe für Steuerliche Einordnung
Top-Angebote
Produkte zum Begriff Steuerliche Einordnung:
-
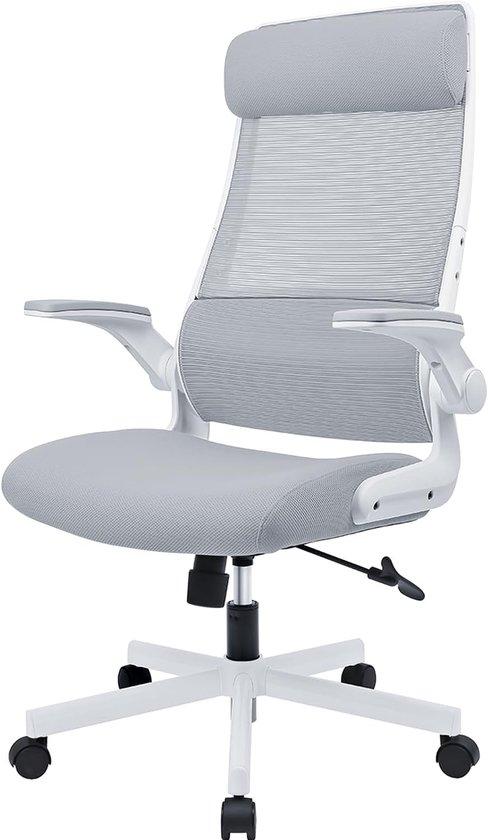
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie definiert man historische Einordnung?
Historische Einordnung bezieht sich auf die Platzierung eines Ereignisses, einer Person oder einer Entwicklung in einen historischen Kontext. Dabei werden Faktoren wie Zeit, Ort, politische, soziale und kulturelle Umstände berücksichtigt, um das Verständnis und die Interpretation des Geschehens zu verbessern. Die historische Einordnung ermöglicht es, Zusammenhänge herzustellen und die Bedeutung eines Ereignisses für die damalige Zeit und für die nachfolgenden Entwicklungen zu verstehen. **
-
Was ist eine Quellenkritische Einordnung?
Was ist eine Quellenkritische Einordnung? Eine quellenkritische Einordnung bezieht sich auf die kritische Analyse und Bewertung von historischen Quellen, um ihre Zuverlässigkeit, Authentizität und Relevanz zu beurteilen. Dabei werden Fragen nach der Entstehungszeit, den Intentionen des Verfassers, möglichen Verfälschungen oder Manipulationen sowie der Überlieferungsgeschichte der Quelle gestellt. Ziel ist es, die Glaubwürdigkeit und Aussagekraft der Quelle zu überprüfen und ihre Verwendbarkeit für die historische Forschung zu bestimmen. Eine quellenkritische Einordnung ist daher ein wichtiger Schritt, um fundierte historische Erkenntnisse zu gewinnen und historische Ereignisse oder Entwicklungen korrekt zu interpretieren. **
-
Wie schreibe ich eine Einordnung?
Um eine Einordnung zu schreiben, solltest du zunächst das Thema oder den Text, den du einordnen möchtest, genau verstehen. Analysiere die wichtigsten Punkte und Argumente, die präsentiert werden. Danach solltest du die verschiedenen Perspektiven oder Standpunkte zu diesem Thema identifizieren und sie miteinander vergleichen. Überlege, welche Schlussfolgerungen du aus diesen verschiedenen Perspektiven ziehen kannst und wie du sie in deiner Einordnung präsentieren möchtest. Achte darauf, deine Gedanken klar und präzise zu formulieren und Beispiele oder Beweise zu verwenden, um deine Argumentation zu stützen. **
-
Wie schreibt man eine Einordnung?
Eine Einordnung schreibt man, indem man den zu analysierenden Sachverhalt in einen größeren Zusammenhang stellt und ihn in Bezug auf andere Faktoren betrachtet. Dabei sollte man aufzeigen, welche Bedeutung der Sachverhalt hat und welche Auswirkungen er haben kann. Es ist wichtig, die Einordnung mit fundierten Argumenten zu untermauern und mögliche Gegenargumente zu berücksichtigen. **
Was ist eine textkritische Einordnung?
Eine textkritische Einordnung bezieht sich auf die kritische Analyse und Bewertung eines Textes. Dabei werden verschiedene Aspekte wie Inhalt, Stil, Sprache und Struktur des Textes untersucht, um eine fundierte Einschätzung über seine Qualität und Aussagekraft abzugeben. Eine textkritische Einordnung kann sowohl positive als auch negative Aspekte des Textes hervorheben und dient dazu, eine differenzierte Bewertung vorzunehmen. **
Was ist eine historische Einordnung?
Eine historische Einordnung bezieht sich auf die Platzierung eines Ereignisses, einer Person oder einer Entwicklung in den Kontext der Geschichte. Dabei werden zeitliche, politische, soziale und kulturelle Aspekte berücksichtigt, um das Verständnis und die Bedeutung des betrachteten Objekts zu vertiefen. Eine historische Einordnung ermöglicht es, Zusammenhänge herzustellen und Entwicklungen im historischen Kontext zu interpretieren. **
Top-Angebote
Produkte zum Begriff Steuerliche Einordnung:
-
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Was bedeutet historische Einordnung?
Historische Einordnung bezieht sich auf die Platzierung eines Ereignisses, einer Person oder einer Entwicklung in den Kontext der Geschichte. Dabei werden Faktoren wie Zeit, Ort, politische, soziale und kulturelle Rahmenbedingungen berücksichtigt, um das Verständnis und die Interpretation des Geschehens zu vertiefen. Die historische Einordnung ermöglicht es, Zusammenhänge herzustellen und die Bedeutung eines Ereignisses im größeren historischen Kontext zu verstehen. **
-
Wie definiert man historische Einordnung?
Historische Einordnung bezieht sich auf die Platzierung eines Ereignisses, einer Person oder einer Entwicklung in einen historischen Kontext. Dabei werden Faktoren wie Zeit, Ort, politische, soziale und kulturelle Umstände berücksichtigt, um das Verständnis und die Interpretation des Geschehens zu verbessern. Die historische Einordnung ermöglicht es, Zusammenhänge herzustellen und die Bedeutung eines Ereignisses für die damalige Zeit und für die nachfolgenden Entwicklungen zu verstehen. **
-
Was ist eine Quellenkritische Einordnung?
Was ist eine Quellenkritische Einordnung? Eine quellenkritische Einordnung bezieht sich auf die kritische Analyse und Bewertung von historischen Quellen, um ihre Zuverlässigkeit, Authentizität und Relevanz zu beurteilen. Dabei werden Fragen nach der Entstehungszeit, den Intentionen des Verfassers, möglichen Verfälschungen oder Manipulationen sowie der Überlieferungsgeschichte der Quelle gestellt. Ziel ist es, die Glaubwürdigkeit und Aussagekraft der Quelle zu überprüfen und ihre Verwendbarkeit für die historische Forschung zu bestimmen. Eine quellenkritische Einordnung ist daher ein wichtiger Schritt, um fundierte historische Erkenntnisse zu gewinnen und historische Ereignisse oder Entwicklungen korrekt zu interpretieren. **
Ähnliche Suchbegriffe für Steuerliche Einordnung
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schreibe ich eine Einordnung?
Um eine Einordnung zu schreiben, solltest du zunächst das Thema oder den Text, den du einordnen möchtest, genau verstehen. Analysiere die wichtigsten Punkte und Argumente, die präsentiert werden. Danach solltest du die verschiedenen Perspektiven oder Standpunkte zu diesem Thema identifizieren und sie miteinander vergleichen. Überlege, welche Schlussfolgerungen du aus diesen verschiedenen Perspektiven ziehen kannst und wie du sie in deiner Einordnung präsentieren möchtest. Achte darauf, deine Gedanken klar und präzise zu formulieren und Beispiele oder Beweise zu verwenden, um deine Argumentation zu stützen. **
-
Wie schreibt man eine Einordnung?
Eine Einordnung schreibt man, indem man den zu analysierenden Sachverhalt in einen größeren Zusammenhang stellt und ihn in Bezug auf andere Faktoren betrachtet. Dabei sollte man aufzeigen, welche Bedeutung der Sachverhalt hat und welche Auswirkungen er haben kann. Es ist wichtig, die Einordnung mit fundierten Argumenten zu untermauern und mögliche Gegenargumente zu berücksichtigen. **
-
Was ist eine textkritische Einordnung?
Eine textkritische Einordnung bezieht sich auf die kritische Analyse und Bewertung eines Textes. Dabei werden verschiedene Aspekte wie Inhalt, Stil, Sprache und Struktur des Textes untersucht, um eine fundierte Einschätzung über seine Qualität und Aussagekraft abzugeben. Eine textkritische Einordnung kann sowohl positive als auch negative Aspekte des Textes hervorheben und dient dazu, eine differenzierte Bewertung vorzunehmen. **
-
Was ist eine historische Einordnung?
Eine historische Einordnung bezieht sich auf die Platzierung eines Ereignisses, einer Person oder einer Entwicklung in den Kontext der Geschichte. Dabei werden zeitliche, politische, soziale und kulturelle Aspekte berücksichtigt, um das Verständnis und die Bedeutung des betrachteten Objekts zu vertiefen. Eine historische Einordnung ermöglicht es, Zusammenhänge herzustellen und Entwicklungen im historischen Kontext zu interpretieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.